店舗・テナントの水害リスク|浸水・営業停止・休業損失を防ぐ契約前の確認方法

「家賃が安く、駅から近い理想のテナントが見つかった」
「1階の路面店舗なら集客しやすそう」
「地下店舗は賃料が安いけれど、大雨のときは大丈夫?」
「ハザードマップの説明を受けたけれど、実際に浸水したら誰が修理費を負担する?」
「水害で営業できなくなった場合も、家賃は払い続けなければならない?」
店舗・事務所・美容室・飲食店などのテナントを探す際、多くの事業者が重視するのは、家賃、立地、面積、設備、集客のしやすさです。
しかし、これから事業を始める方に、もう一つ確認していただきたいことがあります。
それが、店舗所在地の水害リスクと、災害によって営業を続けられなくなる可能性です。
店舗の水害対策は、単に「浸水する場所かどうか」を調べるだけでは十分ではありません。
例えば、建物自体が大きく損傷していなくても、電気設備が水没すれば、冷蔵庫、エアコン、POSレジ、照明などが使えなくなる場合があります。
地下の受変電設備が被災すれば、自分の店舗が浸水していなくても、建物全体で停電が発生する可能性があります。
さらに、店舗が営業できない期間も、従業員の給与、取引先への支払い、借入金の返済などが続くことがあります。
テナントの水害は、建物の問題だけではなく、事業の資金繰りと継続性に関わる問題です。
2020年8月28日からは、不動産取引の重要事項説明において、水害ハザードマップにおける対象物件の所在地を説明することが義務化されました。
しかし、物件所在地の説明を受けたことと、実際に店舗で発生する損失を把握したことは別です。
今回は、東京都・埼玉県・神奈川県・千葉県・栃木県・茨城県・群馬県で店舗や事業用物件を探している方へ、水害ハザードマップの調べ方、建物設備の確認方法、賃貸借契約上の問題、休業損失、保険、災害に備えた事業計画まで詳しく解説します。
■結論|テナントの水害リスクは「立地・設備・契約・資金」の4つで判断する
店舗を借りる前に確認すべき水害リスクは、大きく4つに分けられます。
| 確認する項目 | 具体的な内容 |
|---|---|
| ① 立地 | 洪水・内水氾濫・高潮・浸水深・浸水継続時間 |
| ② 設備 | 電気・空調・給排水・厨房・通信設備・在庫 |
| ③ 契約 | 修繕義務・家賃減額・使用不能時の取扱い・保険 |
| ④ 資金 | 営業停止による損失・修理費・運転資金・復旧期間 |
例えば、次の2つの物件を比較してみます。
A物件
月額賃料30万円
2階のテナント
建物の主要設備が地上階にある
想定浸水リスクについて確認済み
店舗設備の改修が少ない
B物件
月額賃料25万円
地下1階のテナント
出入口が地上から下がった位置にある
地下の排水設備や止水対策が未確認
厨房・空調の改修が必要
※仮定の比較です。A物件の方が必ず安全という意味ではありません。
家賃だけを見ればB物件の方が月5万円安くなります。
年間では60万円の差です。
しかし、水害対策や設備改修に追加費用がかかったり、災害によって長期間営業できなくなったりすれば、単純な賃料差だけでは比較できません。
大切なのは、通常営業時の収益性と、災害発生時の損失を両方考えてテナントを選ぶことです。
■テナント契約時の水害ハザードマップ説明は義務化されている
国土交通省は2020年、不動産取引時の重要事項説明に、水害ハザードマップにおける対象物件所在地の説明を追加しました。
対象となるのは、水防法に基づいて市町村が作成する、洪水・雨水出水(内水)・高潮のハザードマップです。
該当するハザードマップがある場合、宅地建物取引業者は物件のおおむねの位置を示して説明する必要があります。
これは住宅に限った制度ではありません。
店舗や事務所などの不動産取引でも、該当する取引では確認が必要です。
重要事項説明では何が分かる?
主に、次のような事項です。
水害ハザードマップが作成されているか
対象物件が地図上のどこにあるか
物件周辺に浸水想定区域があるか
地図上で表示される浸水深
洪水・内水・高潮などの想定情報
ただし、重要事項説明で示される内容には限界があります。
例えば、次の事項まで自動的に保証されるわけではありません。
建物の防水性能
地下設備の耐水性
過去の浸水被害の有無
大雨時の停電リスク
排水ポンプの能力
店舗設備の修理費
営業停止期間
損害保険の補償範囲
つまり、法律上の説明を受けたことと、事業を継続できる建物かどうかを判断することは別です。
出典:
■ハザードマップで色が付いていなければ安全?
結論として、色が付いていないことだけで、水害リスクがないと判断してはいけません。
ハザードマップは、一定の想定条件に基づくシミュレーション結果です。
想定した降雨や河川の条件を超える災害、局所的な排水障害などについて、すべての被害を予測するものではありません。
例えば、大きな河川から離れている場所でも、短時間に大量の雨が降り、下水道や側溝の排水能力を超えると、道路や建物が浸水する場合があります。
これが内水氾濫です。
また、地下店舗や半地下店舗では、周辺道路の浸水が比較的小さくても、水が階段や出入口から流入する危険があります。
洪水と内水氾濫の違い
| 種類 | 主な発生原因 | 店舗への影響例 |
|---|---|---|
| 洪水・外水氾濫 | 河川の氾濫など | 店舗・設備・在庫の浸水 |
| 内水氾濫 | 雨水が排水しきれない | 路面店・地下店舗への浸水 |
| 高潮 | 台風等による海面の上昇 | 沿岸部の店舗への浸水 |
| 津波 | 海底地震などに伴う海水の移動 | 沿岸部の店舗・避難経路への影響 |
それぞれ発生する仕組みが異なるため、一つのハザードマップだけで判断するのではなく、所在地に応じて複数の災害リスクを確認することが重要です。
■国土交通省のハザードマップで調べる方法
店舗を探す段階で利用したいのが、国土交通省のハザードマップポータルサイトです。
このサイトでは、主に次の2つの方法で災害リスクを調べられます。
① 重ねるハザードマップ
地図上に洪水、土砂災害、高潮、津波などの情報を重ねて表示する機能です。
候補物件の住所を入力して、周辺の災害リスクを確認できます。
② わがまちハザードマップ
市区町村が公開しているハザードマップを確認する機能です。
各自治体の地図には、避難場所や地域固有の情報が掲載されている場合があります。
契約前の確認手順
STEP 1:物件の正式な所在地を確認
募集図面の住所だけでなく、建物名や出入口の位置も確認します。
STEP 2:洪水リスクを確認
想定される浸水範囲や浸水深を調べます。
STEP 3:内水氾濫を確認
周辺道路や排水設備に関係するリスクを調べます。
STEP 4:高潮・津波などを確認
沿岸部や河口周辺の店舗では特に重要です。
STEP 5:浸水継続時間を確認
浸水後、どの程度の期間、水が引かない可能性があるのかを調べます。
STEP 6:建物設備と照合する
地図の浸水想定と、店舗の床の高さ、出入口、受変電設備、排水設備などを照合します。
この6つを確認することで、単に地図を見るだけでなく、営業への影響を具体的に考えられます。
■浸水深50cmでも店舗経営に影響が出る理由
水害ハザードマップには、想定される浸水深が段階別に表示されています。
例えば、0.5m未満、0.5m〜3m未満などです。
ここで注意したいのは、浸水深が比較的小さくても、店舗の営業に影響が生じる場合があることです。
飲食店の場合
床面付近に設置された設備や、食材の保管状況によって被害が生じる可能性があります。
例えば、
業務用冷蔵庫
冷凍庫
製氷機
食材
厨房設備
電気配線
床材
などです。
浸水後は、設備が動くかどうかだけではなく、衛生面の確認も必要になります。
美容室・サロンの場合
シャンプー台や給湯設備、電気機器、内装材などに影響が出る可能性があります。
床材や壁の内部に水が入り込んだ場合、乾燥や補修が必要になることも考えられます。
物販店の場合
商品の在庫そのものが水に濡れると、販売できなくなる場合があります。
特に紙製品、衣類、電子機器などは、保管場所の確認が重要です。
事務所の場合
パソコンやサーバー、通信機器、重要書類などに被害が及ぶ可能性があります。
建物の復旧後も、業務データや機器の復旧に時間がかかる場合があります。
浸水深は建物周辺の水害リスクを考える指標であり、店舗内部の被害額を直接示すものではありません。
床の高さ、段差、設備の設置位置、止水対策などによって実際の被害は変わります。
■地下店舗・半地下店舗は特に避難と浸水対策を確認
地下店舗は、立地や賃料、面積などの条件によって魅力的な選択肢になる場合があります。
しかし、水害時の安全確保には特に注意が必要です。
例えば、大雨によって道路が冠水した場合、地下への階段や出入口から水が流れ込む可能性があります。
水が流入すると、状況によっては階段を上がることが難しくなったり、水圧によって扉が開きにくくなったりする危険があります。
契約前に確認したいこと
地下への出入口の位置
地上部分からの高低差
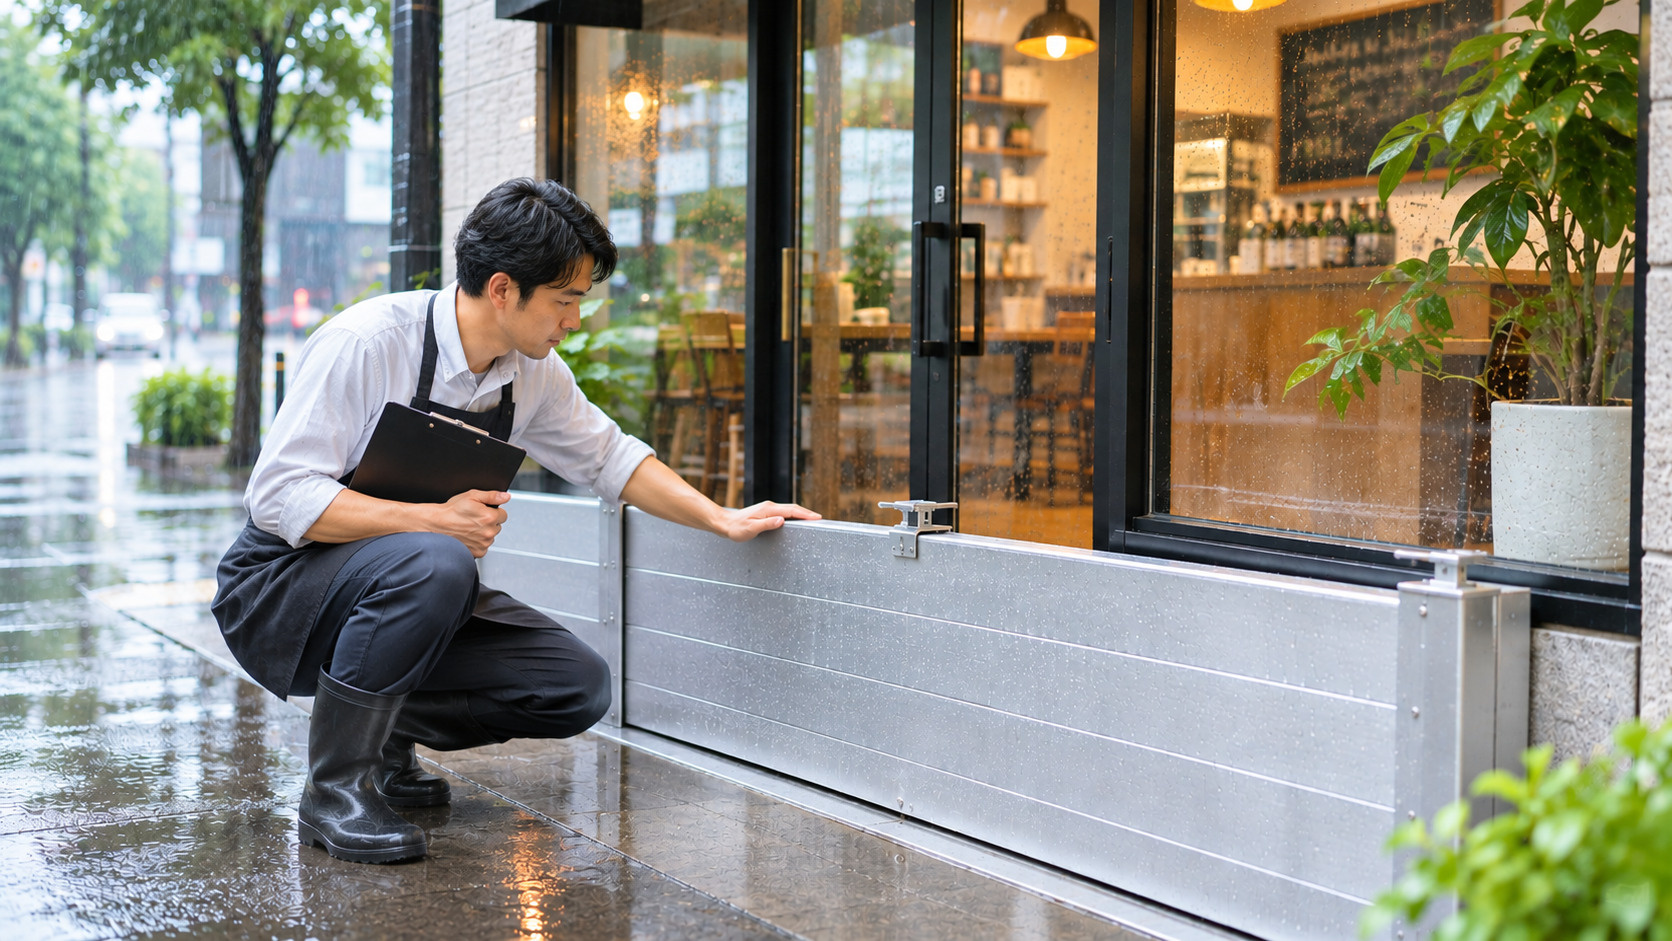
止水板の有無
止水板の設置方法
排水ポンプの有無
排水設備の能力
停電時のポンプ運転
非常階段や避難経路
過去の浸水・漏水履歴
緊急時の営業停止判断
ただし、止水板や排水ポンプがあるからといって、どのような水害でも防げるわけではありません。
設備の能力や管理状況を確認する必要があります。
また、危険が迫ってから止水板を取り付けようとすると、逃げ遅れる可能性があります。
安全に避難することが最優先であり、設備や商品の保護を優先して地下へ残ることは避けてください。
■店舗が浸水していなくても、建物設備の故障で営業できなくなる
ここは、一般的な物件内見だけでは分かりにくいポイントです。
例えば、店舗区画が2階や3階にあっても、建物の受変電設備や機械室が地下に設置されている場合があります。
大雨で地下設備が水没すると、建物の停電や設備停止につながる可能性があります。
その結果、店舗自体が浸水していなくても、営業できなくなることがあります。
特に確認したい建物設備
| 設備 | 停止した場合の影響 |
|---|---|
| 受変電設備 | 電力供給の停止 |
| 給水ポンプ | 水道の使用制限 |
| 排水ポンプ | 排水機能の停止 |
| エレベーター | 上階店舗への来店・搬入に影響 |
| 空調設備 | 室温管理や営業環境への影響 |
| 通信設備 | POS・予約システム・決済への影響 |
| 防災設備 | 安全確認や建物利用の制限 |
すべてのビルが同じ設備配置ではありません。
そのため、建物の設備配置図や管理会社の説明などから、可能な範囲で設置場所を確認しましょう。
2階だから安全とは限らない
例えば、
「2階店舗だから洪水で浸水しない」
と判断していても、次のような状況が考えられます。
1階・地下設備が被災する
↓
建物全体で停電する
↓
空調・照明・通信設備が使えない
↓
営業停止が必要になる
このように、自分の専有区画だけでなく、建物全体の設備配置も重要です。
■水害で営業停止したら、実際にどのくらいの損失が出る?
店舗経営では、災害による損失を、設備の修理費だけで考えないことが重要です。
営業できない期間には、売上が減少します。
一方で、家賃などの固定費や借入返済が続く場合もあります。
ここでは飲食店を例に、説明用のシミュレーションを行います。
想定する店舗
月間売上:300万円
営業日数:25日
1日平均売上:12万円
売上総利益率:60%
水害による休業:12営業日
※実際の店舗の平均値ではなく、計算例です。
① 売上減少額
12万円 × 12営業日
= 144万円
② 失われる売上総利益の単純計算
144万円 × 60%
= 86万4,000円
ここで注意したいのは、144万円の売上減少が、そのまま144万円の利益減少になるわけではないことです。
仕入れなど、営業しなかったことで発生しない費用があるためです。
また、売上総利益率60%という仮定も、実際の損害算定や保険金計算と一致するとは限りません。
③ 修理費・商品損失も加わる場合がある
例えば、仮に次の費用が発生したとします。
| 項目 | 仮定の金額 |
|---|---|
| 失われる売上総利益 | 864,000円 |
| 設備・内装修理費 | 1,000,000円 |
| 廃棄する商品・在庫の損失 | 200,000円 |
| 清掃・復旧費用 | 300,000円 |
| 単純合計 | 2,364,000円 |
※各項目の重複を調整していない説明用の単純合計です。実際の損害額や保険上の損失額ではありません。
さらに、店舗の運転資金が不足すれば、営業再開そのものが難しくなる場合があります。
だからこそ、開業時には、
「通常営業で利益が出るか」だけでなく、「一定期間営業できなくても資金を維持できるか」
まで考えることが重要です。
■水害で営業できない間も、テナントの家賃は発生する?
水害で営業できなくなった場合、家賃がどうなるかは重要な問題です。
結論として、水害が発生したから必ず家賃が全額免除されるわけではありません。
一方、災害によって賃借物の一部や全部が使用できなくなった場合、民法上の規定が関係することがあります。
民法第611条|一部使用できなくなった場合
借主の責任によらず、賃借物の一部が使用収益できなくなった場合、使用できなくなった部分の割合に応じて賃料が減額される旨が規定されています。
例えば、店舗の一部が使用できなくなった場合などです。
ただし、減額割合は単純な面積だけで決まるとは限りません。
実際の使用状況や契約内容などを踏まえて判断する必要があります。
民法第616条の2|全部使用できなくなった場合
賃借物の全部が滅失するなどして、使用収益できなくなった場合には、賃貸借が終了する旨が規定されています。
ただし、店舗が一時的に休業したことと、法律上の「全部が使用収益できなくなった状態」に該当することは同じではありません。
例えば、設備の一部が故障しただけの場合と、建物が重大な損傷を受けて使用できなくなった場合では、判断が異なります。
営業停止したら家賃は自動的にゼロ?
そうとは限りません。
例えば、
建物は利用可能だが、従業員が出勤できない
周辺道路が通行止めになった
店舗の設備だけが故障した
建物自体が使用できない
行政の避難指示や営業上の規制がある
といった状況では、家賃や契約の扱いが異なる可能性があります。
そのため、災害後は自己判断で支払いを止めるのではなく、貸主・管理会社へ状況を伝え、契約内容と法的な取扱いを確認することが重要です。
出典:
■水害による修理費は大家さんと借主のどちらが負担する?
修理費用の負担についても、契約内容と損傷した設備の種類が重要です。
例えば、同じ水害でも、次のようなものが被害を受ける場合があります。
建物の外壁
共用の電気設備
貸主所有の空調設備
借主が設置した厨房設備
借主が購入したPOSレジ
借主の商品の在庫
借主が施工した内装
どれも同じ扱いになるわけではありません。
設備の所有関係を確認する
| 設備・物品 | 確認事項 |
|---|---|
| 建物本体 | 貸主の修繕義務・契約内容 |
| 共用設備 | 管理主体・復旧方法 |
| 貸主設備 | 修繕負担・保険 |
| 借主設置設備 | 借主負担・加入保険 |
| 商品・在庫 | 借主の資産保険 |
| 造作譲渡設備 | 所有者・修理負担・保険 |
例えば、居抜き物件では、前テナントから譲り受けた設備がある場合があります。
その設備の所有権や修理負担が明確でないと、水害時に問題になる可能性があります。
また、契約上の特約によって負担関係が定められている場合もあります。
契約前に「どの設備が貸主のものか」「何を借主が修理するのか」を整理しておきましょう。
■火災保険に加入していれば水害も補償される?
必ずしもそうではありません。
火災保険と呼ばれる保険でも、補償する事故や対象物は契約によって異なります。
水災補償が含まれている商品もありますが、契約によっては水災が補償されない場合があります。
さらに、建物の損害と、借主の設備・什器・商品在庫の損害は分けて確認する必要があります。
店舗で確認したい保険の種類
① 建物・設備の損害に備える保険
火災や水災などによって、建物、設備、什器などが損害を受けた場合の補償です。
② 商品・在庫に備える補償
商品や原材料などが損害を受けた場合に関係します。
③ 休業損失に備える補償
事故によって営業を中断した場合の利益損失や各種費用などに備えるものです。
④ 借家人賠償責任などの補償
借主が貸主に対して法律上の賠償責任を負う場合などに関係します。
特に重要なのは休業損失
例えば、厨房設備が水害で使えなくなった場合、設備の修理費だけ補償されても、営業できない期間の収入減少は別の問題として残ります。
日本損害保険協会では、事業中断・利益減少のリスクへの備えとして、休業補償保険などを案内しています。
ただし、休業補償が付いているからといって、あらゆる営業停止が補償されるわけではありません。
保険事故の種類、休業の原因、支払限度額、免責条件などによって異なります。
出典:
■東京・埼玉・神奈川・千葉・栃木・茨城・群馬の水害リスクを確認する
関東では、各都県が洪水浸水想定区域図などを公表しています。
ただし、都県単位で一律に水害リスクを判断することはできません。
同じ市区町村でも、河川との位置関係、地形、排水状況、建物の高さなどによってリスクは異なります。
ここでは、各都県で確認できる公式情報と、店舗選びで特に注意したい視点を整理します。
東京都|都市型水害と地下店舗の対策
東京都では、河川の氾濫による洪水浸水想定区域図に加え、外水氾濫と内水氾濫を考慮した浸水予想区域図も公表しています。
都市部のテナントでは、近くに大きな川がないからといって安心できるとは限りません。
特に確認したいのは、地下店舗、半地下店舗、道路から下がった位置にある出入口、地下の受変電設備などです。
埼玉県|浸水の深さだけでなく発生頻度も比較する
埼玉県では、洪水浸水想定区域図に加え、水害リスクマップ(浸水頻度図)や多段階の浸水想定図を公開しています。
この情報では、降雨規模ごとに浸水範囲や浸水深を確認できます。
例えば、浸水深0.5m以上となる区域や、3.0m以上となる区域を、複数の降雨規模で比較することができます。
店舗の立地を判断するときは、想定最大規模の洪水だけでなく、比較的発生頻度の高い降雨規模の場合のリスクも確認することが有益です。
神奈川県|洪水・高潮・津波を分けて確認する
神奈川県では、洪水に加えて、高潮や津波に関する浸水想定区域の情報も公開されています。
例えば、横浜・川崎などの沿岸地域と、内陸部の店舗では、確認したい災害リスクが異なります。
沿岸部では高潮・津波、河川周辺では洪水などを確認しましょう。
また、実際の建物の位置や階数、出入口の高さも重要です。
千葉県|市町村ごとに関係する河川を確認する
千葉県は、県が管理する河川について洪水浸水想定区域図を公表しています。
2026年7月15日更新の県の資料によると、水防法に基づき作成が必要な県管理河川211河川について、想定最大規模の降雨による洪水浸水想定区域図の指定・公表が完了しています。
ただし、国が管理する河川については別の資料も確認する必要があります。
また、県のページには市町村ごとに関係する河川の資料が案内されています。
例えば、駅前テナントを検討する場合も、物件所在地に関係する河川を具体的に確認しましょう。
栃木県|浸水の深さと継続時間を確認する
栃木県では、利根川水系、那珂川水系・久慈川水系などに分けて洪水浸水想定区域図が公開されています。
県の案内では、国土交通省の「浸水ナビ」を利用して、地点ごとの浸水深、氾濫した水の到達時間、浸水継続時間などを確認できるとしています。
特に店舗経営では、水が到達するかどうかだけでなく、水が引くまでの時間も重要です。
浸水継続時間が長ければ、建物への立入りや設備復旧に影響する可能性があります。
茨城県|複数の河川と営業継続リスクを確認する
茨城県では、県が管理する河川について洪水浸水想定区域図を公表しています。
資料には、浸水範囲、浸水深、浸水継続時間などが掲載されています。
店舗の候補地を調べる際は、建物の所在地に関係する河川を特定することが重要です。
また、茨城県では国や他県が管理する河川の氾濫によって、県内の市町村に影響が及ぶ可能性がある場合の情報も掲載されています。
一つの河川や自治体の資料だけで判断しないようにしましょう。
群馬県|利根川・烏川などの浸水想定を確認する
群馬県では、利根川、烏川、碓氷川、鏑川など、県内の複数の河川について浸水想定区域図が公開されています。
例えば、高崎市に関係する烏川の資料では、想定最大規模の浸水範囲や浸水継続時間などを確認できます。
国が管理する河川については、関東地方整備局などの資料も確認する必要があります。
店舗の所在地によって影響する河川が異なるため、県全体を一律に判断しないことが大切です。
地域比較で重要な考え方
今回紹介した7都県の情報は、いずれも水害リスクを確認するためのものです。
認定・公表されている河川の数が多い都県ほど危険である、という意味ではありません。
また、浸水想定区域に含まれる物件が、必ず災害で被害を受けると決まっているわけでもありません。
重要なのは、所在地ごとの具体的なリスクを確認し、そのリスクに対応できる建物・設備・事業計画かどうかを判断することです。
■大雨のあと、店舗はいつ営業再開できる?
水害によって店舗が被災した場合、単に水が引けば営業できるとは限りません。
安全と設備の確認が必要になるためです。
例えば、次のような確認が考えられます。
① 建物の安全性
建物の構造や設備に重大な損傷がないか確認します。
危険がある場合は、専門家や管理会社などの確認が必要です。
② 電気設備
浸水した配電盤、コンセント、配線、電気機器などについて、安全確認が必要です。
濡れた機器を自己判断で通電させることは避けましょう。
③ 給排水設備
給水・排水が正常に利用できるか確認します。
特に飲食店や美容室では、営業の継続に不可欠な設備です。
④ 衛生状態
飲食店では、浸水した食材、調理器具、作業場などの衛生面に注意が必要です。
必要に応じて保健所などの案内を確認しましょう。
⑤ 通信・決済設備
POSレジ、クレジットカード決済、予約システムなどが利用できるか確認します。
⑥ 従業員の安全
建物が復旧していても、従業員が安全に通勤できなければ営業を再開できない場合があります。
⑦ 保険会社への連絡
保険に加入している場合は、事故発生後の連絡方法や必要書類を確認します。
可能であれば、安全を確保したうえで、被害状況を写真などで記録しておきましょう。
■小規模店舗にもBCP(事業継続計画)は必要?
BCPとは、災害や事故などが発生した際、重要な事業を継続したり、できるだけ早く復旧したりするための計画です。
大企業だけのものと思われがちですが、飲食店、美容室、小売店、事務所などの小規模事業者にも役立ちます。
例えば、次のような内容をあらかじめ決めておきます。
誰が営業停止を判断するか
従業員へどのように連絡するか
お客様の予約をどう変更するか
仕入先へどのように連絡するか
重要データをどこに保管するか
代替の営業方法があるか
どの設備から復旧するか
何日分の運転資金を確保するか
店舗用の簡易BCP例
| 状況 | 事前に決める対応 |
|---|---|
| 大雨警報・避難情報 | 情報確認・営業中止基準 |
| 浸水のおそれ | 安全を優先した避難 |
| 停電 | 店舗設備の停止・予約変更 |
| 営業停止 | 顧客・従業員・取引先への連絡 |
| 設備被害 | 管理会社・業者・保険会社への連絡 |
| 復旧後 | 安全・衛生・設備確認後に営業再開 |
また、中小企業庁には「事業継続力強化計画」の認定制度があります。
中小企業が防災・減災の事前対策を計画としてまとめ、所定の条件を満たす場合に認定を受けられる制度です。
認定を受けた事業者には、要件に応じて金融支援や税制上の措置などが用意されています。
ただし、認定を受ければ自動的に補助金が支給されるという意味ではありません。
出典:
■テナント契約時に追加費用をかけてでも確認したいこと
水害リスクが気になる物件でも、対策を講じることでリスクを抑えられる場合があります。
例えば、次のような方法です。
止水設備を設置できるか
入口や地下階への浸水を抑えるため、止水板などの設置を検討できる場合があります。
ただし、設置には貸主の承諾や建物条件の確認が必要になることがあります。
重要設備を高い位置に設置できるか
床面付近に設置している電気機器や在庫などについて、配置を見直す方法があります。
ただし、安全性や設備上の制約を無視して設置場所を変更してはいけません。
商品の保管方法を見直せるか
水に弱い商品を床に直接置かず、適切な棚や保管設備を利用する方法があります。
予備の通信手段を用意できるか
回線障害に備えて、代替通信手段を検討する方法があります。
ただし、通信回線の冗長化だけで停電や設備被害をすべて防げるわけではありません。
建物管理会社の防災体制を確認できるか
建物全体の停電・浸水対策、緊急連絡体制、設備の復旧方法などを確認します。
これらを考えたうえで、実施に必要な費用と効果を比較することが重要です。
■テナントの水害対策は契約前に何を質問すればいい?
実際に候補物件を内見するときは、次のように質問を整理すると分かりやすくなります。
不動産会社・管理会社への確認
「この物件について、水害ハザードマップ上の位置と想定浸水深を確認できますか?」
「過去に建物や共用設備で浸水被害があったか、把握している情報はありますか?」
「受変電設備や排水ポンプなどはどこに設置されていますか?」
「過去の浸水被害や設備停止について、確認できる資料はありますか?」
「大雨で店舗が使えなくなった場合、契約上の修繕負担や賃料の取扱いはどうなっていますか?」
内装・設備業者への確認
「店舗の予定設備と床の高さから、水害対策が必要な箇所はありますか?」
「厨房や電気機器の配置を変更することで、浸水による損失を抑えられますか?」
「必要な工事の概算費用と工期はどれくらいですか?」
保険会社・代理店への確認
「今回の店舗所在地について、水災補償はどの範囲で適用されますか?」
「借主が購入した設備・什器・商品在庫も対象ですか?」
「一定期間営業できなくなった場合の休業損失は補償されますか?」
「免責金額や支払限度額、補償されないケースはありますか?」
ここで大切なのは、口頭で「大丈夫です」と言われただけで判断しないことです。
重要な条件については、可能な範囲で図面、契約書、保険約款、書面回答などで確認しましょう。
■家賃が安い水害リスクのある物件は避けるべき?
一概に避けるべきとは言えません。
物件の条件や事業内容によって、リスクの大きさは異なるためです。
例えば、在庫が少なく、設備投資も比較的小さい事務所と、大型厨房設備を設置する飲食店では、水害による影響が異なります。
また、同じ路面店舗でも、床の高さ、出入口の構造、電気設備の配置、止水設備などによって被害の程度が変わる可能性があります。
物件比較の判断表
| 条件 | 重視したいこと |
|---|---|
| 地下店舗 | 避難・止水・排水・停電 |
| 1階路面店舗 | 浸水深・出入口・在庫・電気設備 |
| 2階以上の店舗 | 共用電気設備・エレベーター・給排水 |
| 飲食店 | 厨房・食材・衛生・営業再開 |
| 美容室 | 給排水・電気機器・内装復旧 |
| 物販店 | 商品在庫・物流・保管場所 |
| 事務所 | 通信設備・データ保全・代替拠点 |
物件を比較するときは、立地と家賃だけでなく、事業内容に応じた災害時の影響を考えることが重要です。
■過去記事とあわせて確認したい設備・契約の注意点
水害リスクを調べる際は、建物の設備や契約内容についても確認しておきましょう。
例えば、給排水設備の構造や故障時の負担については、次の記事でも解説しています。
テナントの給排水は足りる?飲食店・美容室・クリニックで契約前に確認したいこと
また、店舗の停電や通信障害を考える場合は、インターネット回線の引込みや設備工事についても確認が必要です。
店舗・テナントに光回線は引ける?インターネット工事・貸主の承諾・開業前の確認点
さらに、災害で営業停止が長引き、テナントの継続や移転を考えなければならなくなった場合は、契約期間や中途解約条件も重要になります。
テナントの定期借家契約とは?普通借家との違い・再契約・中途解約を契約前に確認
店舗・事務所・テナントなどの事業用物件探しについては、次の総合案内もご覧ください。
また、賃貸・購入・売却・賃貸管理など、住まいと不動産に関する幅広い相談については、こちらからご確認いただけます。
■店舗・テナントを契約する前の水害対策チェックリスト
最後に、契約前に確認したい項目を整理します。
【立地・ハザードマップ】
物件所在地の洪水リスクを確認した
内水氾濫のリスクを確認した
必要に応じて高潮・津波を確認した
想定浸水深を確認した
浸水継続時間を確認した
周辺道路や避難経路を確認した
【建物・設備】
出入口や床の高さを確認した
受変電設備の位置を確認した
排水ポンプの有無を確認した
給排水・空調・通信設備を確認した
止水設備の有無を確認した
過去の浸水・漏水履歴を確認した
共用設備の管理主体を確認した
【契約・保険】
水害時の修繕負担を確認した
店舗が使用できない場合の賃料の取扱いを確認した
貸主設備と借主設備を区別した
水災補償の有無を確認した
設備・商品在庫の補償を確認した
休業損失に関する補償を確認した
免責条件・支払限度額を確認した
【事業継続・資金】
災害時に営業停止を判断する人を決めた
従業員の連絡方法を決めた
予約・顧客データの保全方法を確認した
復旧までの運転資金を検討した
代替営業の可能性を検討した
災害時の取引先への連絡方法を整理した
このチェックリストを使うことで、単に物件の見た目や賃料だけでは判断できない点を確認できます。
■よくある質問(FAQ)
Q1.テナント契約では水害ハザードマップの説明が必要ですか?
該当する宅地建物取引では、水防法に基づく市町村の水害ハザードマップがある場合、重要事項説明で対象物件の所在地を示す必要があります。
ただし、ハザードマップの説明だけで建物設備や営業停止リスクのすべてが分かるわけではありません。
Q2.ハザードマップに色が付いていなければ浸水しませんか?
そのようには判断できません。
ハザードマップは一定の条件で作成されるため、想定を超える降雨や局所的な排水障害などによって、表示区域外でも浸水する可能性があります。
Q3.地下店舗は必ず水害リスクが高いですか?
地下店舗には、地上から水が流入するなど特有のリスクがあります。
ただし、実際の危険性は立地、出入口の構造、止水設備、排水設備などによって異なります。
Q4.水害で営業できなくなった場合、家賃は免除されますか?
必ず免除されるわけではありません。
賃借物がどの程度使用できなくなったのか、契約内容、民法上の規定などによって判断が異なります。
Q5.火災保険に入っていれば水害の修理費も出ますか?
契約内容によります。
水災補償の有無、補償対象、免責条件などを確認してください。
また、設備の修理費と休業損失は別の補償となる場合があります。
Q6.店舗の2階以上なら水害対策は不要ですか?
不要とは限りません。
地下や1階の電気設備、給排水設備などが被災すると、上階の店舗でも営業できなくなる可能性があります。
Q7.水害リスクがある地域では店舗を借りない方がいいですか?
水害リスクだけで一律に判断する必要はありません。
災害の種類、想定浸水深、設備配置、対策費用、保険、事業計画などを比較して判断することが重要です。
Q8.開業前にBCPを作成する必要がありますか?
すべての一般店舗について、BCPの作成が一律に法律で義務付けられているわけではありません。
ただし、小規模事業者でも事業継続のための計画を用意することは有益です。
中小企業庁の事業継続力強化計画認定制度についても確認できます。
■まとめ|店舗・テナントは「借りられるか」だけでなく「営業を続けられるか」で選ぶ
店舗や事務所などのテナントを契約する際、家賃・立地・面積・設備は重要な条件です。
しかし、事業を長く続けるためには、災害時のリスクも考える必要があります。
特に、洪水や内水氾濫による被害は、建物の修理費だけでなく、在庫の損失、営業停止、従業員への対応、資金繰りにも影響する可能性があります。
今回、重要なポイントは次の8点です。
テナントの水害ハザードマップは契約前に確認する
重要事項説明を受けるだけでなく、浸水深や浸水継続時間も調べる
地下店舗や路面店舗では出入口・排水・止水設備を確認する
上階の店舗でも共用電気設備の被害によって営業停止する可能性がある
家賃の減額や修繕負担は契約内容と法律上の条件を確認する
火災保険の水災補償と休業補償は分けて確認する
設備被害だけでなく営業停止期間の資金繰りも想定する
小規模店舗でもBCPを考え、災害時の行動を決めておく
東京都・埼玉県・神奈川県・千葉県・栃木県・茨城県・群馬県では、各自治体が洪水浸水想定区域図などを公表しています。
ただし、どの都県にも一律に安全な地域や危険な地域があるというわけではありません。
実際のリスクは、物件ごとの所在地や建物設備によって異なります。
そのため、テナントを探す際は、住所から災害リスクを確認し、事業内容に合った対策ができるか検討することが大切です。
また、現在は水害が発生していない物件でも、将来にわたって被害が起きないと保証されるわけではありません。
店舗の開業は、事業者にとって大きな投資です。
内装工事や設備導入、従業員の採用、商品仕入れなど、多くの準備を重ねて開業します。
だからこそ、「条件の良い物件を見つけること」だけでなく、「万が一のときにも事業を守れるか」を考えた物件選びが重要です。
スマイファミリーでは、東京・埼玉・神奈川・千葉・栃木・茨城・群馬で、店舗・事務所・テナントなどの事業用物件探しについてご相談を承っています。
「路面店舗で飲食店を開業したい」
「地下店舗を検討しているけれど、設備面が不安」
「水害リスクも考えて事務所を移転したい」
「内装工事や営業条件を確認しながら物件を探したい」
このような場合も、立地、賃料、設備、契約条件などを整理しながら、事業内容に合った物件探しを進めることが大切です。
なお、災害リスクの詳細な評価や建物設備の安全性については、必要に応じて行政機関や建築・設備の専門家などへ確認してください。
店舗は、開業することがゴールではありません。安心して事業を続けられる場所を選ぶことが、その先の経営を支えます。
SMY × FAMILY|スマイファミリー
家族のように寄り添い、暮らしをもっと豊かに。
スマイファミリーでは、埼玉県・東京都・千葉県・神奈川県・茨城県・栃木県・群馬県の関東7都県を対象に、お部屋探しから不動産購入・売却、賃貸管理、店舗・事務所探しまで幅広くご相談を承っています。
賃貸審査や保証会社に不安がある方、生活保護を受給されている方、夜職・水商売の方、外国籍の方、高齢者・シニアの方など、お客様それぞれの状況に合わせたお部屋探しをお手伝いします。
■お悩み・目的から探す
【賃貸住宅・お部屋探し】
【店舗・テナント・賃貸管理】
【不動産購入・売却】
【採用情報】
SMY × FAMILY|スマイファミリー
家族のように寄り添い、暮らしをもっと豊かに。